मनोज अभिज्ञान-
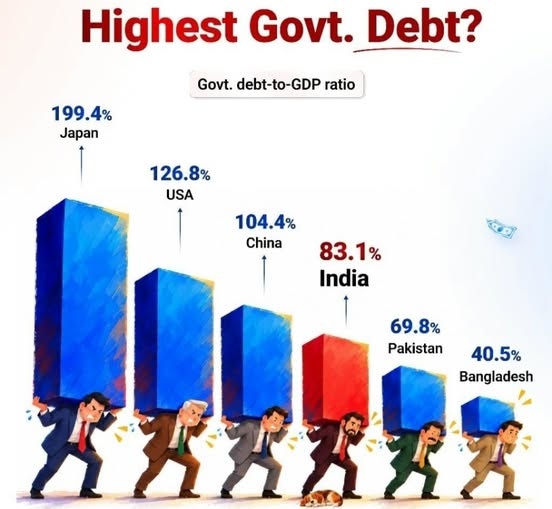
चौंकाने वाली बात तो सबसे आखिर में है, जहाँ शेयर बाजार के आंकड़े ‘मजबूत नेता, मजबूत रिटर्न’ वाले पूरे नैरेटिव की हवा निकालते नजर आते हैं! लेकिन फिलहाल सवाल ये है कि अगर पूरी दुनिया कर्ज़ में डूबी है, तो दुनिया को पैसा उधार दे कौन रहा है?
अमेरिका पर कर्ज़ है, चीन पर कर्ज़ है, भारत पर भी भारी कर्ज़ है। कंपनियाँ बैंक से लोन लेती हैं और आम आदमी घर, गाड़ी और रोजमर्रा की जरूरतों के लिए ईएमआई भरता है। ऐसे में सवाल उठना स्वाभाविक है कि अगर हर कोई कर्ज़दार है, तो आखिर वह अमीर कौन है जिसके पास इतना पैसा है कि वह पूरी दुनिया को उधार दे सके?
2026 की पहली छमाही में दुनिया का कुल कर्ज़ 365 ट्रिलियन डॉलर से अधिक हो चुका है। यह दुनिया की एक साल की कुल आर्थिक पैदावार यानी जीडीपी के लगभग 311% के बराबर है। इसका मतलब यह नहीं कि दुनिया में कहीं 365 ट्रिलियन डॉलर नकद रखे हैं। इसका मतलब है कि दुनिया में सरकारों, कंपनियों और लोगों पर इतने बड़े वित्तीय दावे और देनदारियाँ मौजूद हैं।
अब इस पूरी व्यवस्था को एक छोटे से उदाहरण से समझिए।
मान लीजिए, आपने बैंक में एक लाख रुपये जमा किए। बैंक उस पैसे का इस्तेमाल किसी कारोबारी को लोन देने में करता है। कारोबारी उस लोन से मशीन खरीदता है, उत्पादन शुरू करता है और सामान बेचकर कमाई करता है। वह बैंक को ब्याज सहित पैसा लौटाता है। बैंक अपनी कमाई का एक हिस्सा आपको ब्याज के रूप में देता है। इस तरह एक तरफ कारोबारी पर कर्ज़ है, तो दूसरी तरफ बैंक के पास उससे पैसा वसूलने का अधिकार है। आपके लिए बैंक में जमा रकम संपत्ति है, जबकि बैंक के लिए वह देनदारी है।
यही सिलसिला बड़े स्तर पर पूरी दुनिया में चलता है। बैंक, इंश्योरेंस कंपनियाँ, पेंशन फंड, इन्वेस्टमेंट फंड और दूसरे निवेशक सरकारों तथा कंपनियों को पैसा उधार देते हैं। सरकारी बॉन्ड खरीदना भी सरकार को कर्ज़ देने का तरीका है। यानी किसी का कर्ज़ दूसरे की संपत्ति बन जाता है। आधुनिक बैंकिंग में बैंक लोन देते समय नई जमा राशि भी बनाते हैं, इसलिए यह व्यवस्था केवल पहले से मौजूद पैसों को इधर-उधर करने तक सीमित नहीं है।
लेकिन असली कहानी तो यहीं से शुरू होती है। इस व्यवस्था में कमाई किसकी होती है?
मजदूर फैक्ट्री में काम करके वेतन कमाता है। कर्मचारी अपनी सेवाएँ देकर सैलरी पाता है। किसान फसल उगाता है। दूसरी तरफ, जिसके पास पहले से बड़ी संपत्ति है, वह फैक्ट्रियों, कंपनियों, जमीन, शेयर और बॉन्ड में निवेश करके कमाई करता है। उसे अपने निवेश पर मुनाफ़ा, किराया या ब्याज मिलता है। दोनों अर्थव्यवस्था में योगदान देते हैं, लेकिन दोनों के पास कमाई के विकल्प समान नहीं होते। एक व्यक्ति की आजीविका मुख्यतः उसकी अगली सैलरी पर निर्भर होती है, जबकि दूसरे की संपत्ति उसके लिए लगातार आय पैदा करती है।
इसका मतलब यह नहीं कि हर निवेशक अमीर है या हर कर्ज़दार गरीब। आम लोगों की पेंशन और बचत भी शेयर बाजार तथा बॉन्ड में निवेश होती है। सवाल यह है कि संपत्ति का बड़ा हिस्सा किसके पास है और उससे पैदा होने वाली कमाई का कितना हिस्सा किसे मिलता है।
अब सरकारों के कर्ज़ को समझिए।
मान लीजिए सरकार ने कर्ज़ लेकर अस्पताल, स्कूल, रेलवे और बिजली की व्यवस्था बेहतर बनाई। इससे लोगों को सुविधाएँ मिलती हैं, रोजगार पैदा होते हैं और अर्थव्यवस्था की उत्पादन क्षमता बढ़ती है। ऐसा कर्ज़ भविष्य में देश के लिए फायदेमंद साबित होता है। लेकिन सरकार को उस कर्ज़ पर ब्याज भी देना होगा। यदि सरकार की कमाई का बड़ा हिस्सा ब्याज चुकाने में जाने लगे, तो दूसरे कामों के लिए पैसा कम बचता है।
सरकार तब टैक्स बढ़ा सकती है, खर्च घटा सकती है, संपत्तियाँ बेच सकती है या नया कर्ज़ ले सकती है। यदि शिक्षा, स्वास्थ्य और सार्वजनिक सुविधाओं पर खर्च कम किया जाता है, तो उसका असर आम नागरिकों पर पड़ता है। यानी कर्ज़ लेने का फैसला सरकार करती है, लेकिन उसे संभालने की कीमत समाज के बड़े हिस्से को चुकानी पड़ती है।
किसी देश की अर्थव्यवस्था में उत्पादन बढ़ रहा हो, लोगों की आय बढ़ रही हो और सरकार को पर्याप्त टैक्स मिल रहा हो, तो बड़ा कर्ज़ भी संभाला जा सकता है। लेकिन यदि कर्ज़ तेजी से बढ़े और उससे होने वाली कमाई या आर्थिक विकास उस रफ्तार से न बढ़े, तो ब्याज चुकाना मुश्किल होने लगता है। कई बार सरकार को पुराने कर्ज़ की अवधि पूरी होने पर उसे चुकाने या उसकी जगह नया कर्ज़ लेने के लिए भी उधार लेना पड़ता है। समस्या तब पैदा होती है, जब कर्ज़ से मिलने वाला फायदा कुछ लोगों तक सीमित रह जाए, लेकिन उसे चुकाने का बोझ पूरे समाज को उठाना पड़े।
अर्थव्यवस्था में मजदूर, किसान, कर्मचारी, इंजीनियर, कारोबारी और अनेक दूसरे लोग अलग-अलग भूमिकाओं में योगदान देते हैं। लेकिन उत्पादन से होने वाली आय मजदूरी, मुनाफ़े, ब्याज और किराए के रूप में किस अनुपात में बँटेगी, यह संपत्ति के स्वामित्व, बाजार की ताकत और सरकारी नीतियों पर निर्भर करता है। जिसके पास पहले से संपत्ति है, उसके पास भविष्य की कमाई का दावा हासिल करने के अधिक रास्ते होते हैं। जिसके पास संपत्ति नहीं है, उसके लिए अपनी मेहनत से होने वाली आय ज्यादा महत्वपूर्ण होती है।
कर्ज़ के आँकड़े हमें बताते हैं कि किस पर कितना पैसा बकाया है। लेकिन उन्हें गहराई से समझने पर एक और सवाल सामने आता है कि पैसा किसके पास जमा हो रहा है, उस पैसे से कमाई कौन कर रहा है और उसका भुगतान करने के लिए मेहनत कौन कर रहा है? यही सवाल दुनिया की अर्थव्यवस्था को समझने की शुरुआत है।
हाँ, एक बात और जो सुनकर शायद आप चौंक जाएं क्योंकि यह तथ्य, ‘मजबूत नेता यानी मजबूत शेयर बाजार’ के नैरेटिव पर सवाल खड़ा करता है। जनवरी 1990 से जून 1991 के बीच भारत में राजनीतिक अस्थिरता थी, सरकारें बदल रही थीं, लेकिन इसी दौर के लिए बीएसई-30 का 38.4% वार्षिकीकृत रिटर्न दर्ज किया गया। उस समय वी.पी. सिंह की गठबंधन सरकार थी, जिसके बाद चंद्रशेखर की सरकार आई। यानी जिस दौर को राजनीतिक मजबूती की कसौटी पर कमजोर बताया जाता है, उसी दौर में शेयर बाजार ने सबसे शानदार रिटर्न दिया।
कहानी का सबसे दिलचस्प हिस्सा यह है कि क्वांटम म्यूचुअल फंड के संकलन में जनवरी 1980 से सितंबर 2023 तक की सरकारों की तुलना करने पर भी गठबंधन सरकारों के दौर में बेहतर बाजार रिटर्न के कई उदाहरण सामने आते हैं। तो सवाल यह है कि अगर बाजार की सफलता के लिए मजबूत नेता ही सबसे जरूरी शर्त है, तो राजनीतिक अस्थिरता के उस दौर में बाजार ने इतना अच्छा प्रदर्शन कैसे किया?